De bedste handler bliver sjældent annonceret. Når en ejendom først ligger hos mægleren, konkurrerer du med alle andre om den, og prisen afspejler det eller så har ejendommen været rundt som off market ejendom. Vil du derimod købe, før ejendommen kommer på markedet, skal du kunne se, at en ejer er på vej til at sælge, før ejeren selv har ringet til mægleren eller sat sine rådgivere igang med at finde en køber. Det er præcis det, de offentlige ejendomsdata kan bruges til, hvis man ved, hvad man skal kigge efter.
I denne artikel gennemgår jeg seks opkøbsstrategier, som hver især bygger på ét konkret signal i registerdata fra BBR, ejerskabsregistret, handelsoplysningerne og Statstidende. Nogle af dem kender de fleste erfarne investorer allerede, mens andre er mindre udbredte, og det er netop derfor, de er interessante. For hver strategi beskriver jeg, hvad signalet er, hvorfor det hænger sammen med et salg, hvordan jeg har bygget trackere og udsøgninger der finder dem.
Strategierne adskiller sig både på horisont, altså den tid der typisk går, fra signalet viser sig i data, til en handel realistisk kan gennemføres, og på konkurrence, altså hvor mange andre investorer der i dag læser det samme signal. Porteføljen, der sælges ud, og distance-ejeren er efter min vurdering de mest interessante, fordi de bygger på sammenhænge i data, som få holder øje med endnu, mens generationsskiftet er velkendt og derfor kræver, at du er hurtigere og mere systematisk end de andre.
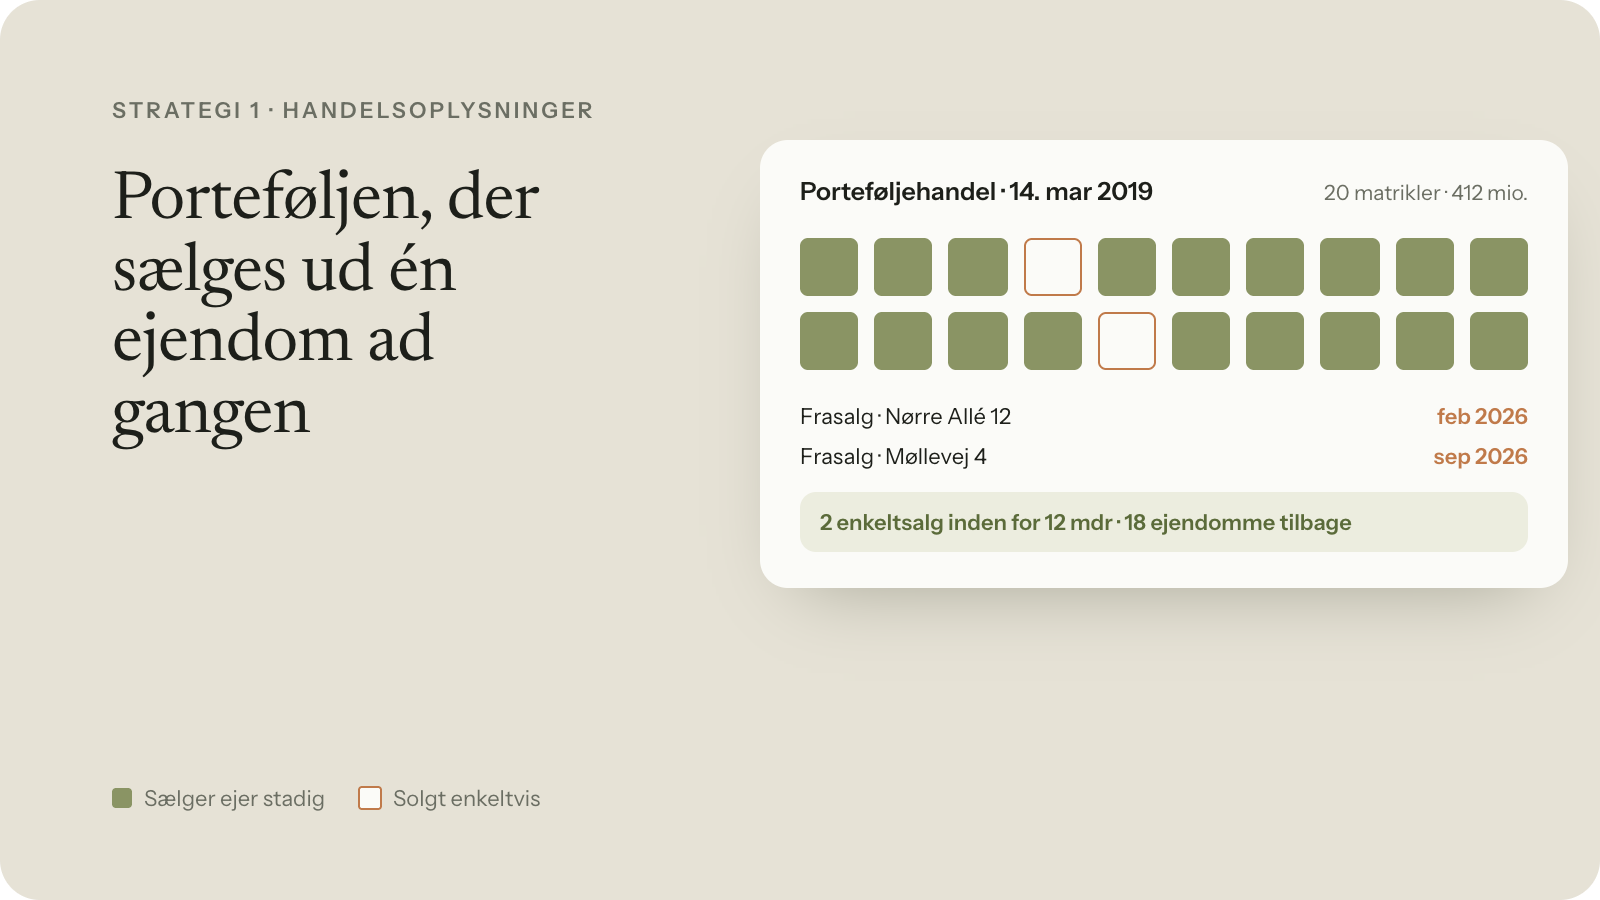
Når en investor, der for nogle år siden købte tyve ejendomme i én samlet handel, begynder at sælge dem én ad gangen, har vedkommende typisk truffet en beslutning om at afvikle hele porteføljen. Det første enkeltsalg ser ud som en almindelig handel, men for den, der kender porteføljens historik, er det en invitation til at byde på resten, før sælger selv har fundet ud af, i hvilken rækkefølge ejendommene skal ud.
Signalet ligger i handelsoplysningerne, hvor en porteføljehandel kan genkendes på, at flere matrikler er handlet samme dag til én samlet købesum. Følger du de ejendomme fremad i tid, vil du på et tidspunkt se, at én af dem skifter ejer alene, uden at resten følger med. Ét enkeltsalg kan skyldes mange ting, men to enkeltsalg fra samme portefølje inden for tolv måneder er sjældent et tilfælde; det er en strategi, som sælger er i gang med at eksekvere.
Årsagerne til, at porteføljer bliver afviklet på den måde, er som regel strukturelle. Fonde har en begrænset løbetid, typisk mellem syv og ti år, og når exit-vinduet nærmer sig, skal kapitalen tilbage til investorerne. Andre gange er en refinansiering blevet markant dyrere end ved købet, så porteføljen ikke længere giver det afkast, den blev købt til. En tredje forklaring er, at sælger renser porteføljen for de små og geografisk spredte ejendomme, så kernen kan sælges samlet til en institutionel køber, der ikke vil have besværet med udkanten. I alle tre tilfælde har sælger allerede besluttet sig for at gå; spørgsmålet er kun til hvem og i hvilken rækkefølge.
Sådan har jeg bygget trackeren
Jeg har sat en porteføljetracker op oven på handelsoplysningerne. For hver ny handel, der kommer ind, sporer trackeren ejendommen tilbage til sælgers eget køb og tjekker, om den dengang indgik i en porteføljehandel. Er det tilfældet, bliver handlen markeret som et frasalg fra en portefølje, og de øvrige ejendomme fra den oprindelige handel hentes frem, så jeg kan se, hvad sælger stadig sidder med. Hver gang handelsoplysningerne opdateres med nye data, kører trackeren igennem igen, og porteføljer, hvor der nu er registreret mere end ét enkeltsalg, flyttes øverst på listen. På den måde skal jeg ikke lede efter signalet; det kommer til mig, i samme øjeblik data opdateres.
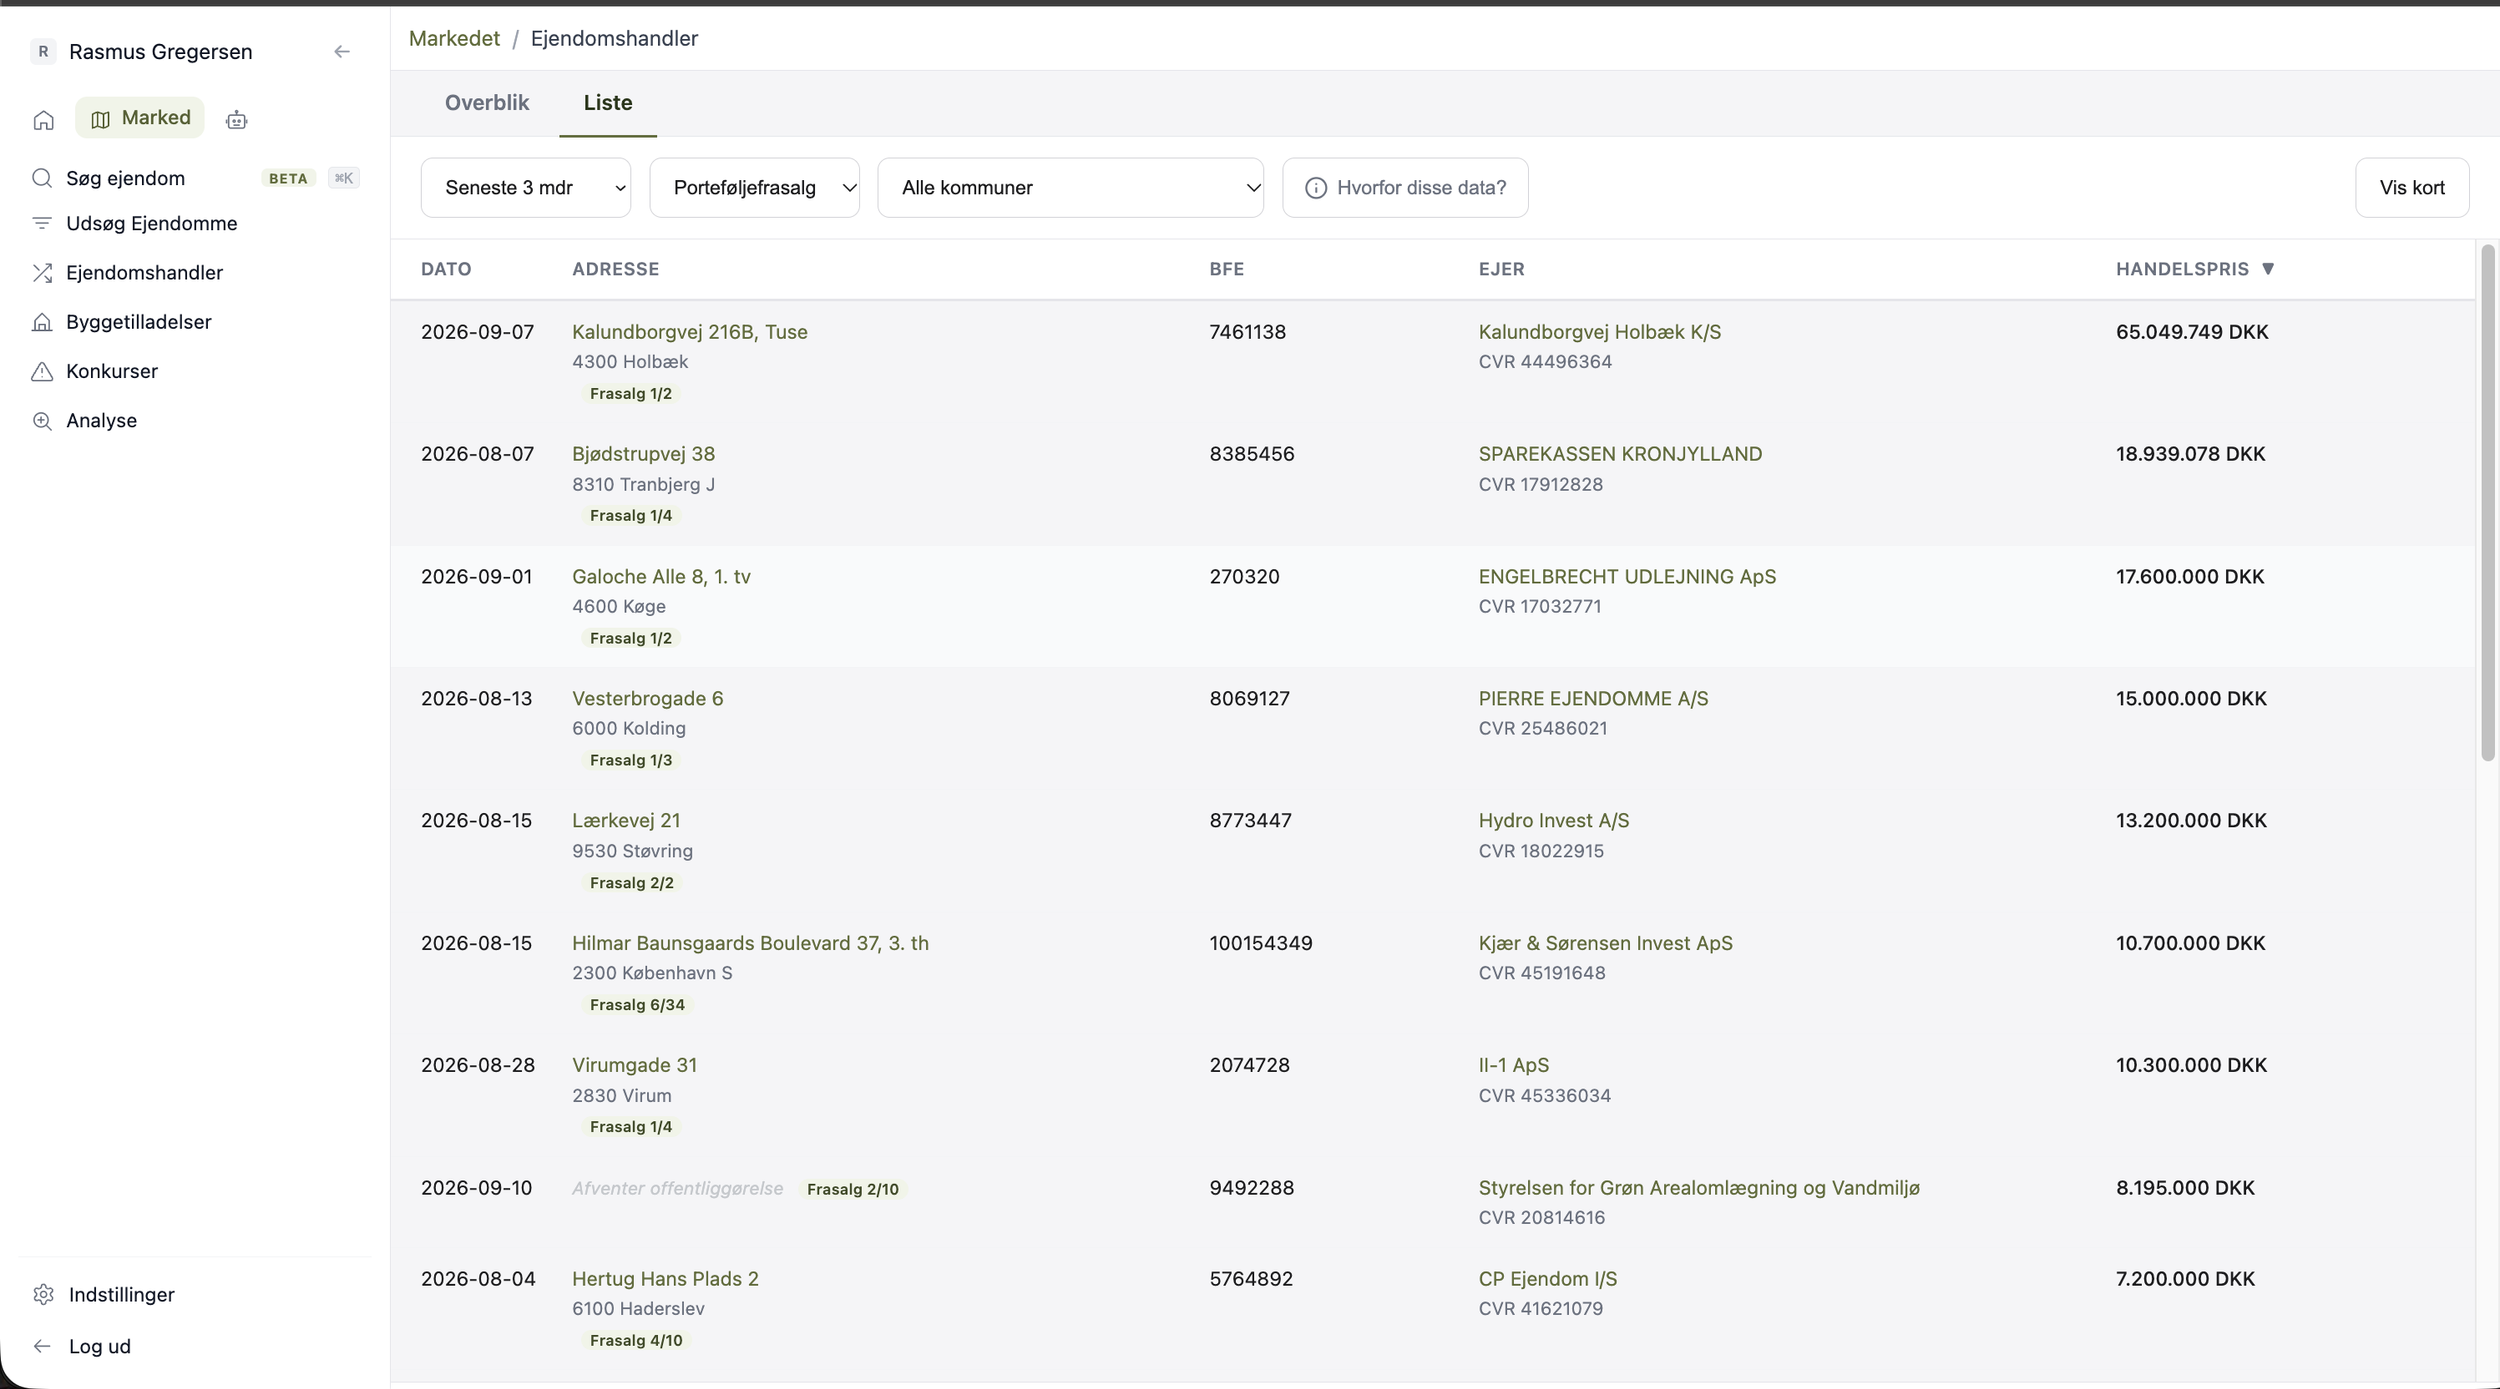
Porteføljetrackeren: ejendomshandler, hvor sælger oprindeligt købte ejendommen som del af en portefølje, og de ejendomme fra samme handel, der endnu ikke er solgt.
Når du henvender dig, overvej at byde på en gruppe af ejendomme frem for én enkelt. Sælger sparer transaktionsomkostninger, rådgiverhonorarer og måneders arbejde ved at sælge flere ejendomme i én handel, og det er dit prisargument: en lavere pris pr. ejendom / kvm mod sikkerhed og hastighed. Tilbyd at tage de ejendomme, sælger helst vil af med først, hvilket næsten altid er de små og de geografisk spredte, fordi de er dyrest at administrere i forhold til deres værdi.
Faldgruben er, at et enkelt salg kan være tvunget af omstændigheder, der intet har med en afviklingsstrategi at gøre, derfor er det klogt enten at vente på det andet salg eller at ringe og spørge direkte, hvad planen er.
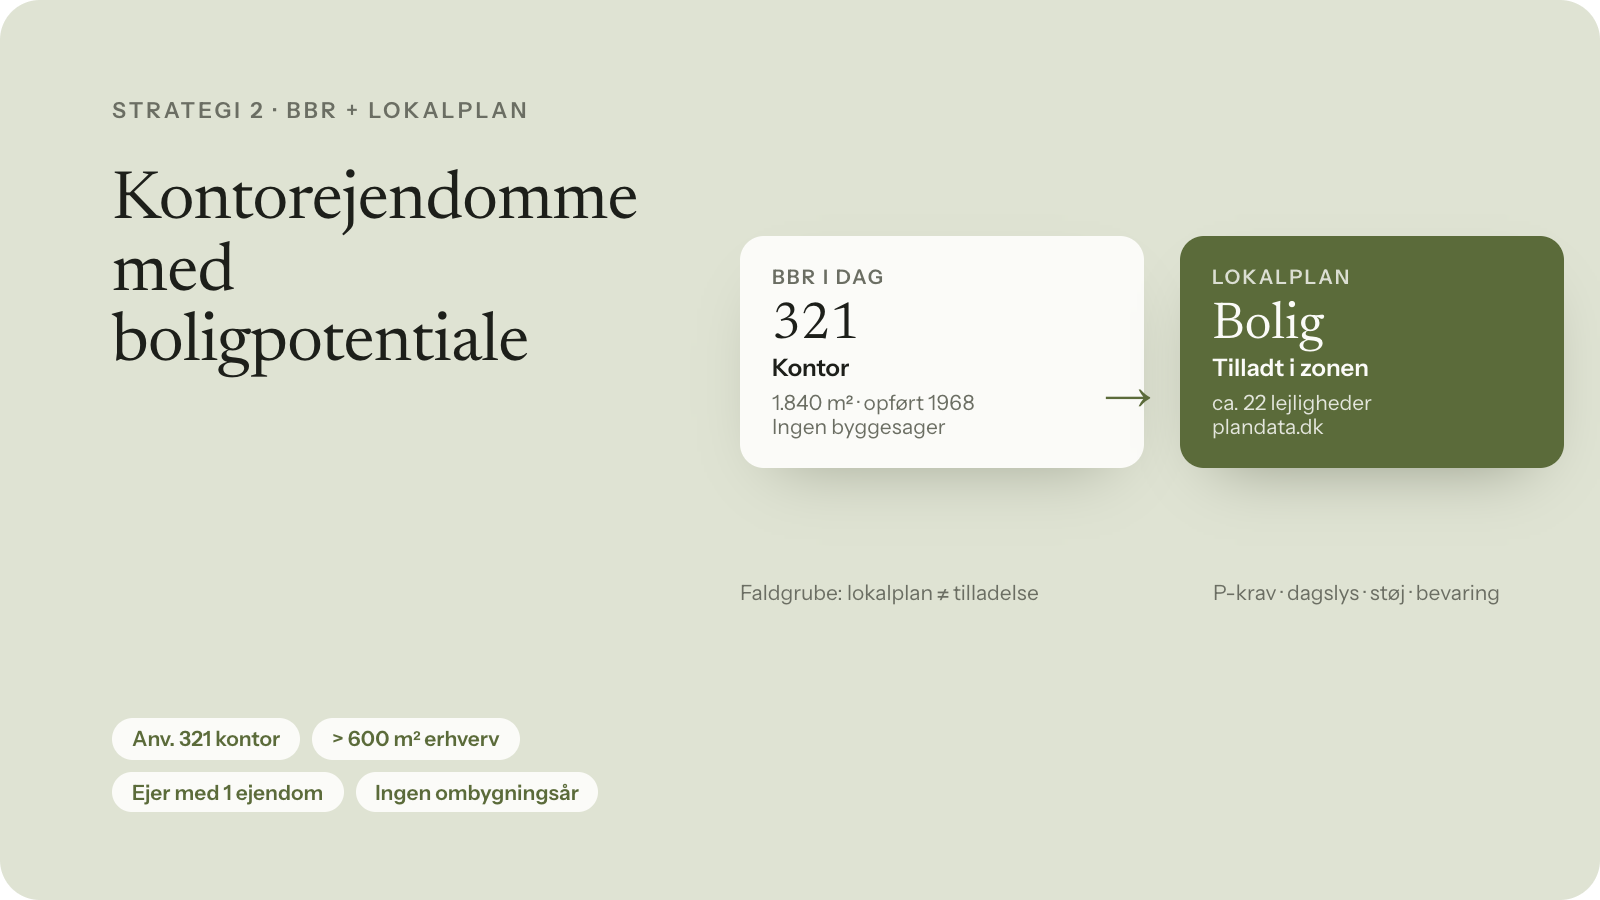
Kontorejendomme i områder, hvor kommunen gerne vil have flere boliger, rummer i dag en af de største prisforskelle i markedet mellem det, ejendommen handles til som kontor, og det, den kan blive værd som bolig. Den forskel bliver kun realiseret af den, der er villig til at bære risikoen for godkendelse af konverteringen til boliger af kommunen.
Signalet er ejendomme med et betydeligt kontorareal, registreret under anvendelseskoderne i 321, som ligger i områder, hvor lokalplanen enten allerede tillader boliger, eller hvor kommunens planstrategi peger i den retning.
Grunden til, at ejeren ikke selv konverterer, er typisk én af flere grunde:
For det første er konvertering et fag for sig med renovering, håndværkere, kommuneansøgning og rådgivere, og de færreste kontorudlejere har den kompetence i huset.
For det andet kræver det kapital, som ejeren enten ikke har eller ikke kan få byggefinansiering til, fordi banken vurderer projektrisikoen anderledes.
For det tredje vil ejeren måske hellere have kapitalen fri til noget andet end at binde den i et projekt, der tager to til tre år.
Sådan finder jeg kontorejendomme med bolig potentiale i data
Her er udgangspunktet en udsøgning i BBR på anvendelseskoderne for kontor og et erhvervsareal over 600 m², afgrænset til de områder, hvor kommunen har signaleret, at den gerne ser flere boliger. Det giver en bruttoliste på nogle hundrede ejendomme, som ikke kan vurderes maskinelt, så den gennemgår jeg manuelt ud fra fire ting: placeringen, altså om ejendommen ligger, hvor nogen faktisk vil bo; ejertypen, fordi et selskab med én ejendom eller en privat ejer sjældent udvikler selv; standen vurderet udefra, hvor et ældre byggeår uden ombygningsår og ingen byggesager tyder på en ejendom, der administreres uden en samlet plan; og lokalplanen på plandata.dk, som fortæller, hvad kommunen vil med området, og om boliger allerede er tilladt. Kortet nedenfor viser de mindre kontorejendomme, der er tilbage, når de fire filtre er lagt på.
Faldgruben er at forveksle en lokalplan med en tilladelse. Parkeringskrav, dagslysforhold, støj og bevaringsværdi kan hver for sig stoppe en konvertering, som zonen ellers tillader på papiret.
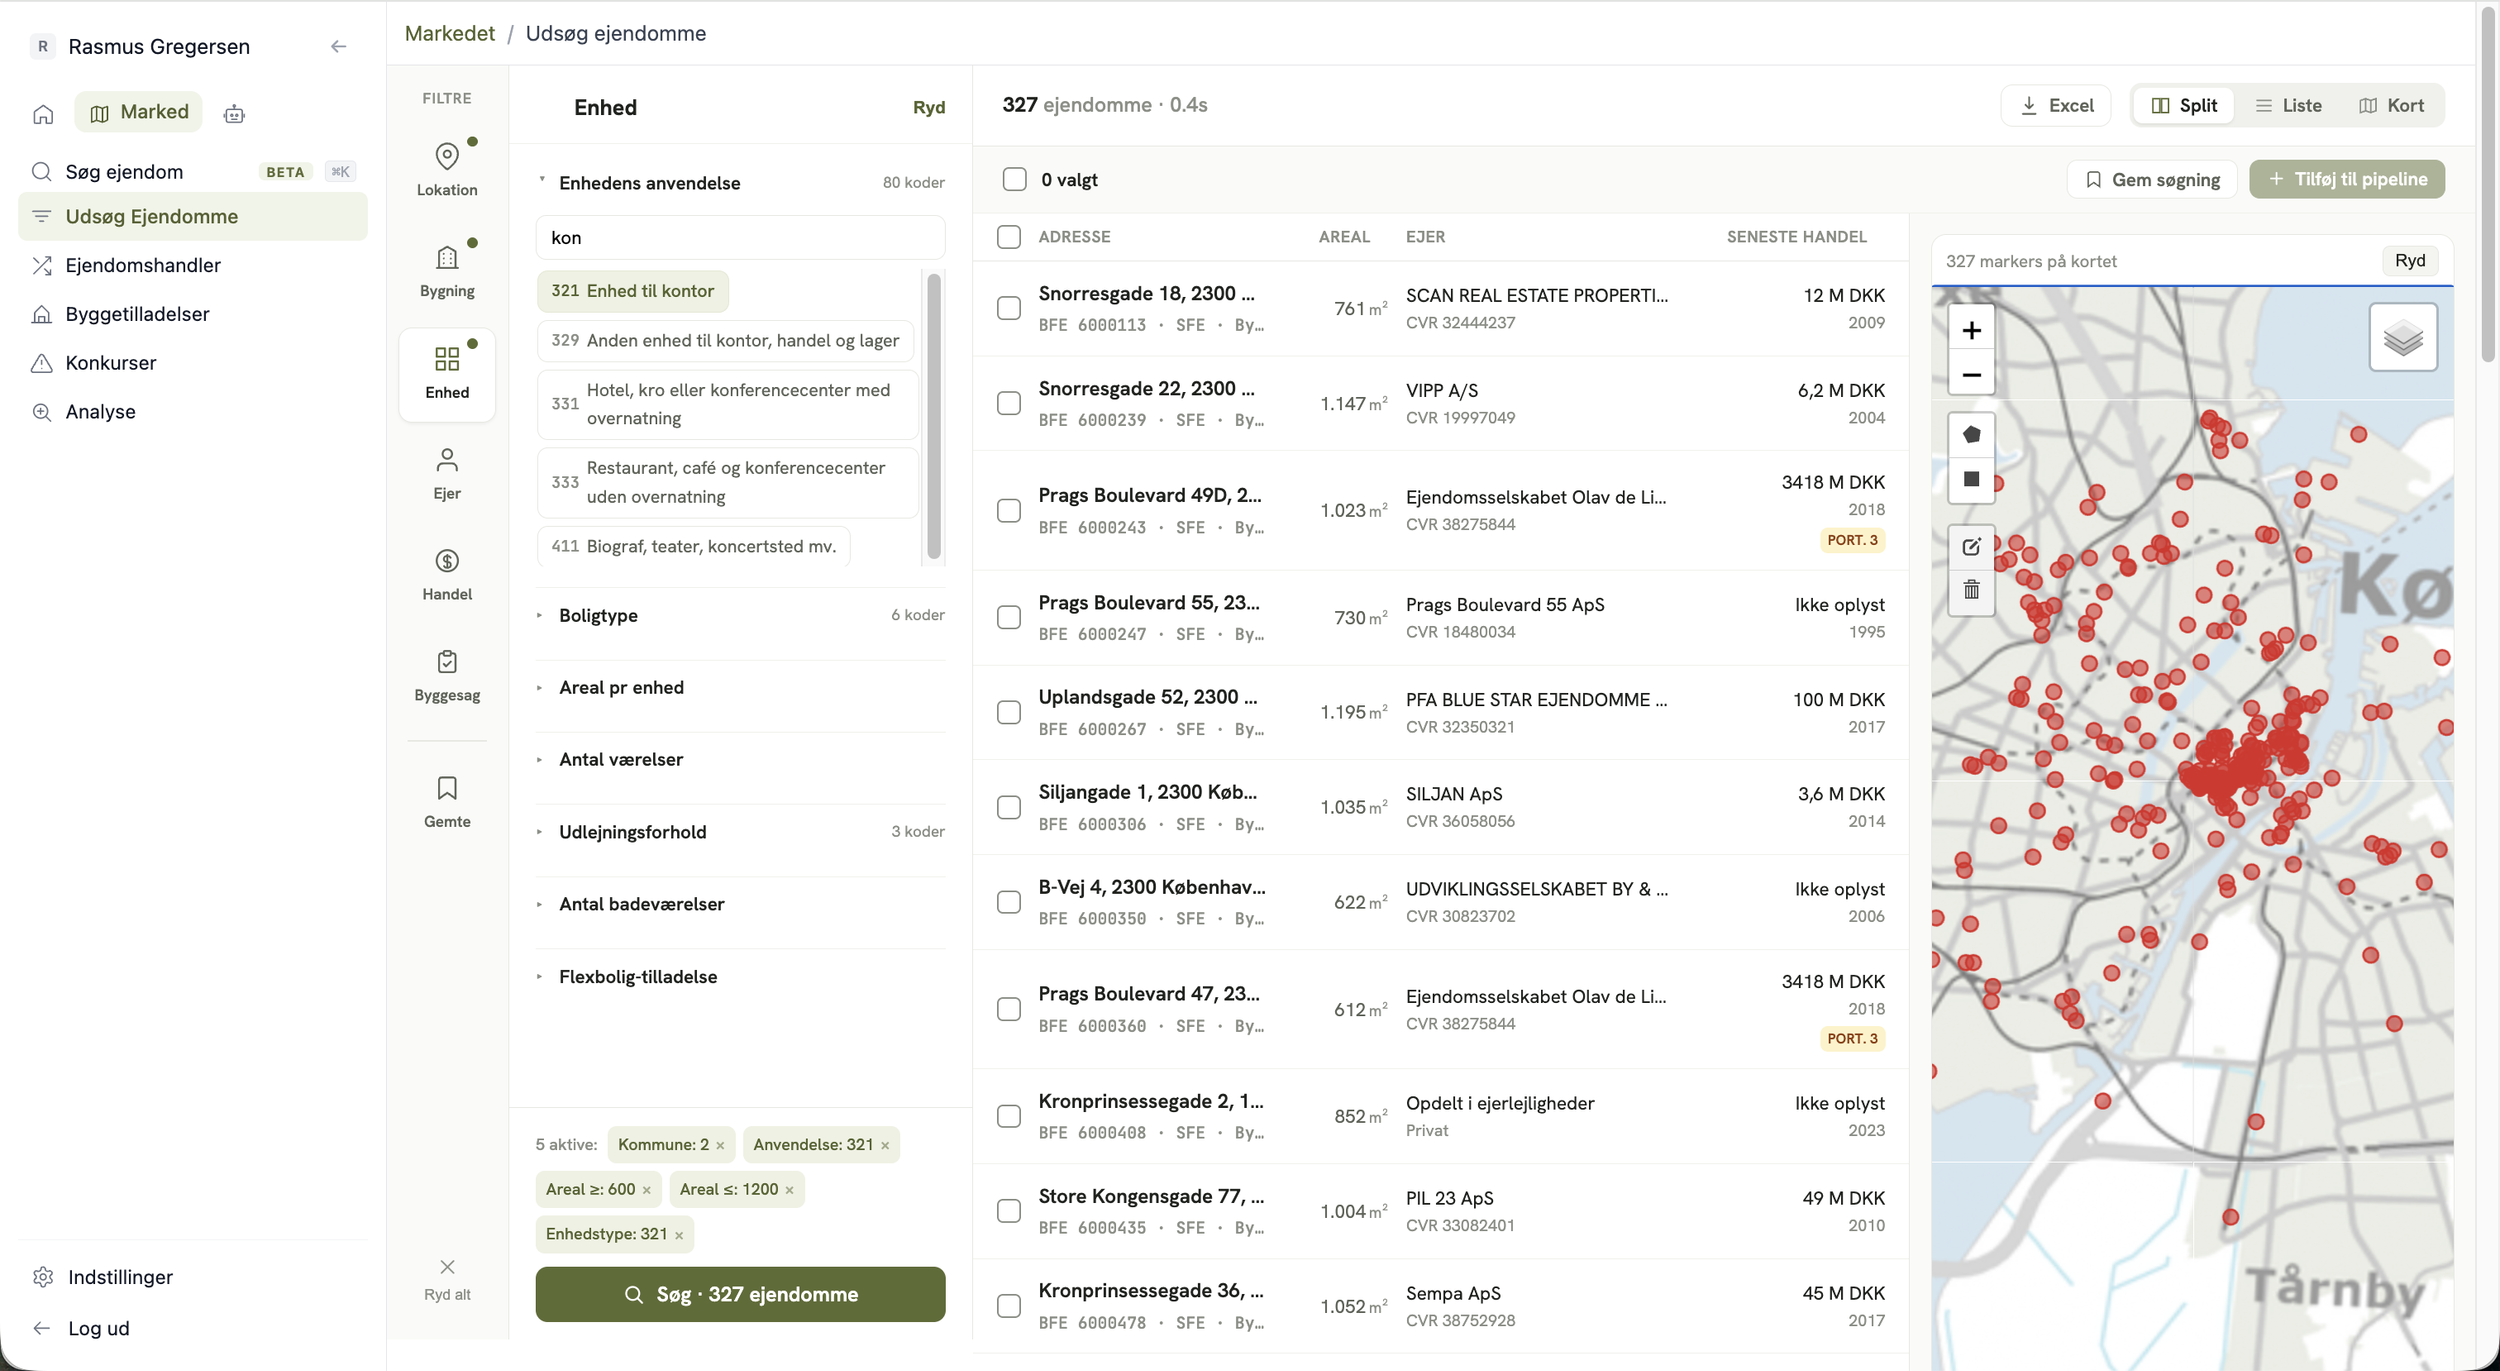
Udsøgning og kortet med mindre kontorejendomme
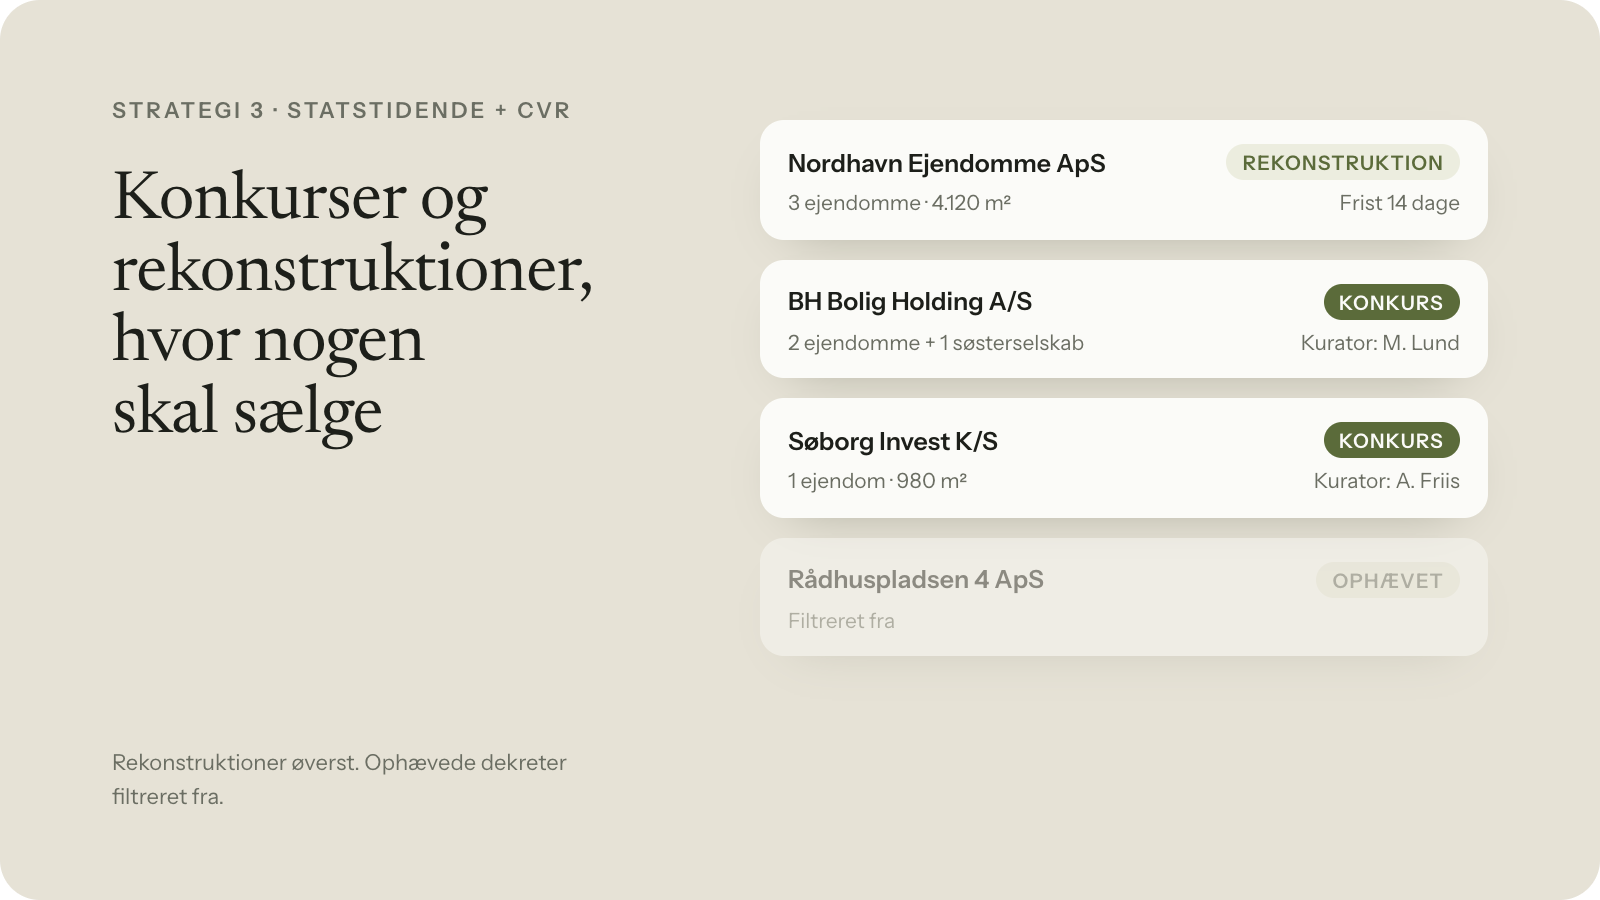
Når et selskab går konkurs, er det kurator, der sælger ejendommene, og kurator sælger hurtigt og til den første køber, der har gjort sit hjemmearbejde og kan dokumentere finansieringen. En rekonstruktion er den samme ejendom et halvt år tidligere i forløbet, mens ejeren stadig selv bestemmer og har brug for likviditet.
Signalet kommer fra Statstidende, hvor konkursdekreter og rekonstruktioner offentliggøres på CVR-nummer, og det bliver først brugbart, når det kobles til de ejendomme, selskabet ejer. De relevante kategorier er konkurs og rekonstruktion, mens ophævede dekreter skal filtreres fra, fordi de betyder, at sagen er afsluttet uden konkurs. En rekonstruktion er særligt interessant, fordi den betyder, at ejeren er i forhandling med kreditorerne og skal skaffe likviditet inden for en kort frist, og salg af enkelte ejendomme er meget ofte en del af planen.
Kurator har en lovbestemt pligt til at realisere aktiverne, kreditorerne presser på, og der er ingen følelsesmæssig binding til ejendommen. Ejendommen står desuden ofte uden ordentlig vedligeholdelse og administration i månederne op til konkursen, hvilket giver en rabat til den køber, der kan lukke handlen og overtage driften med det samme.
Sådan har jeg bygget konkurs trackeren
Konkurstrackeren henter konkursdekreter og rekonstruktioner fra Statstidende og kobler dem via CVR-nummer til de ejendomme, selskabet ejer, så hver meddelelse bliver til en liste af konkrete adresser på et kort i stedet for et selskabsnavn i en tekst. Ophævede dekreter filtreres fra, og rekonstruktioner ligger øverst, fordi det er der, man stadig handler med ejeren, før kurator kommer ind i billedet. For konkurserne trækker trackeren kurators navn ud af Statstidende-teksten, så kontakten kan tages samme uge og listen opdateres dagligt.
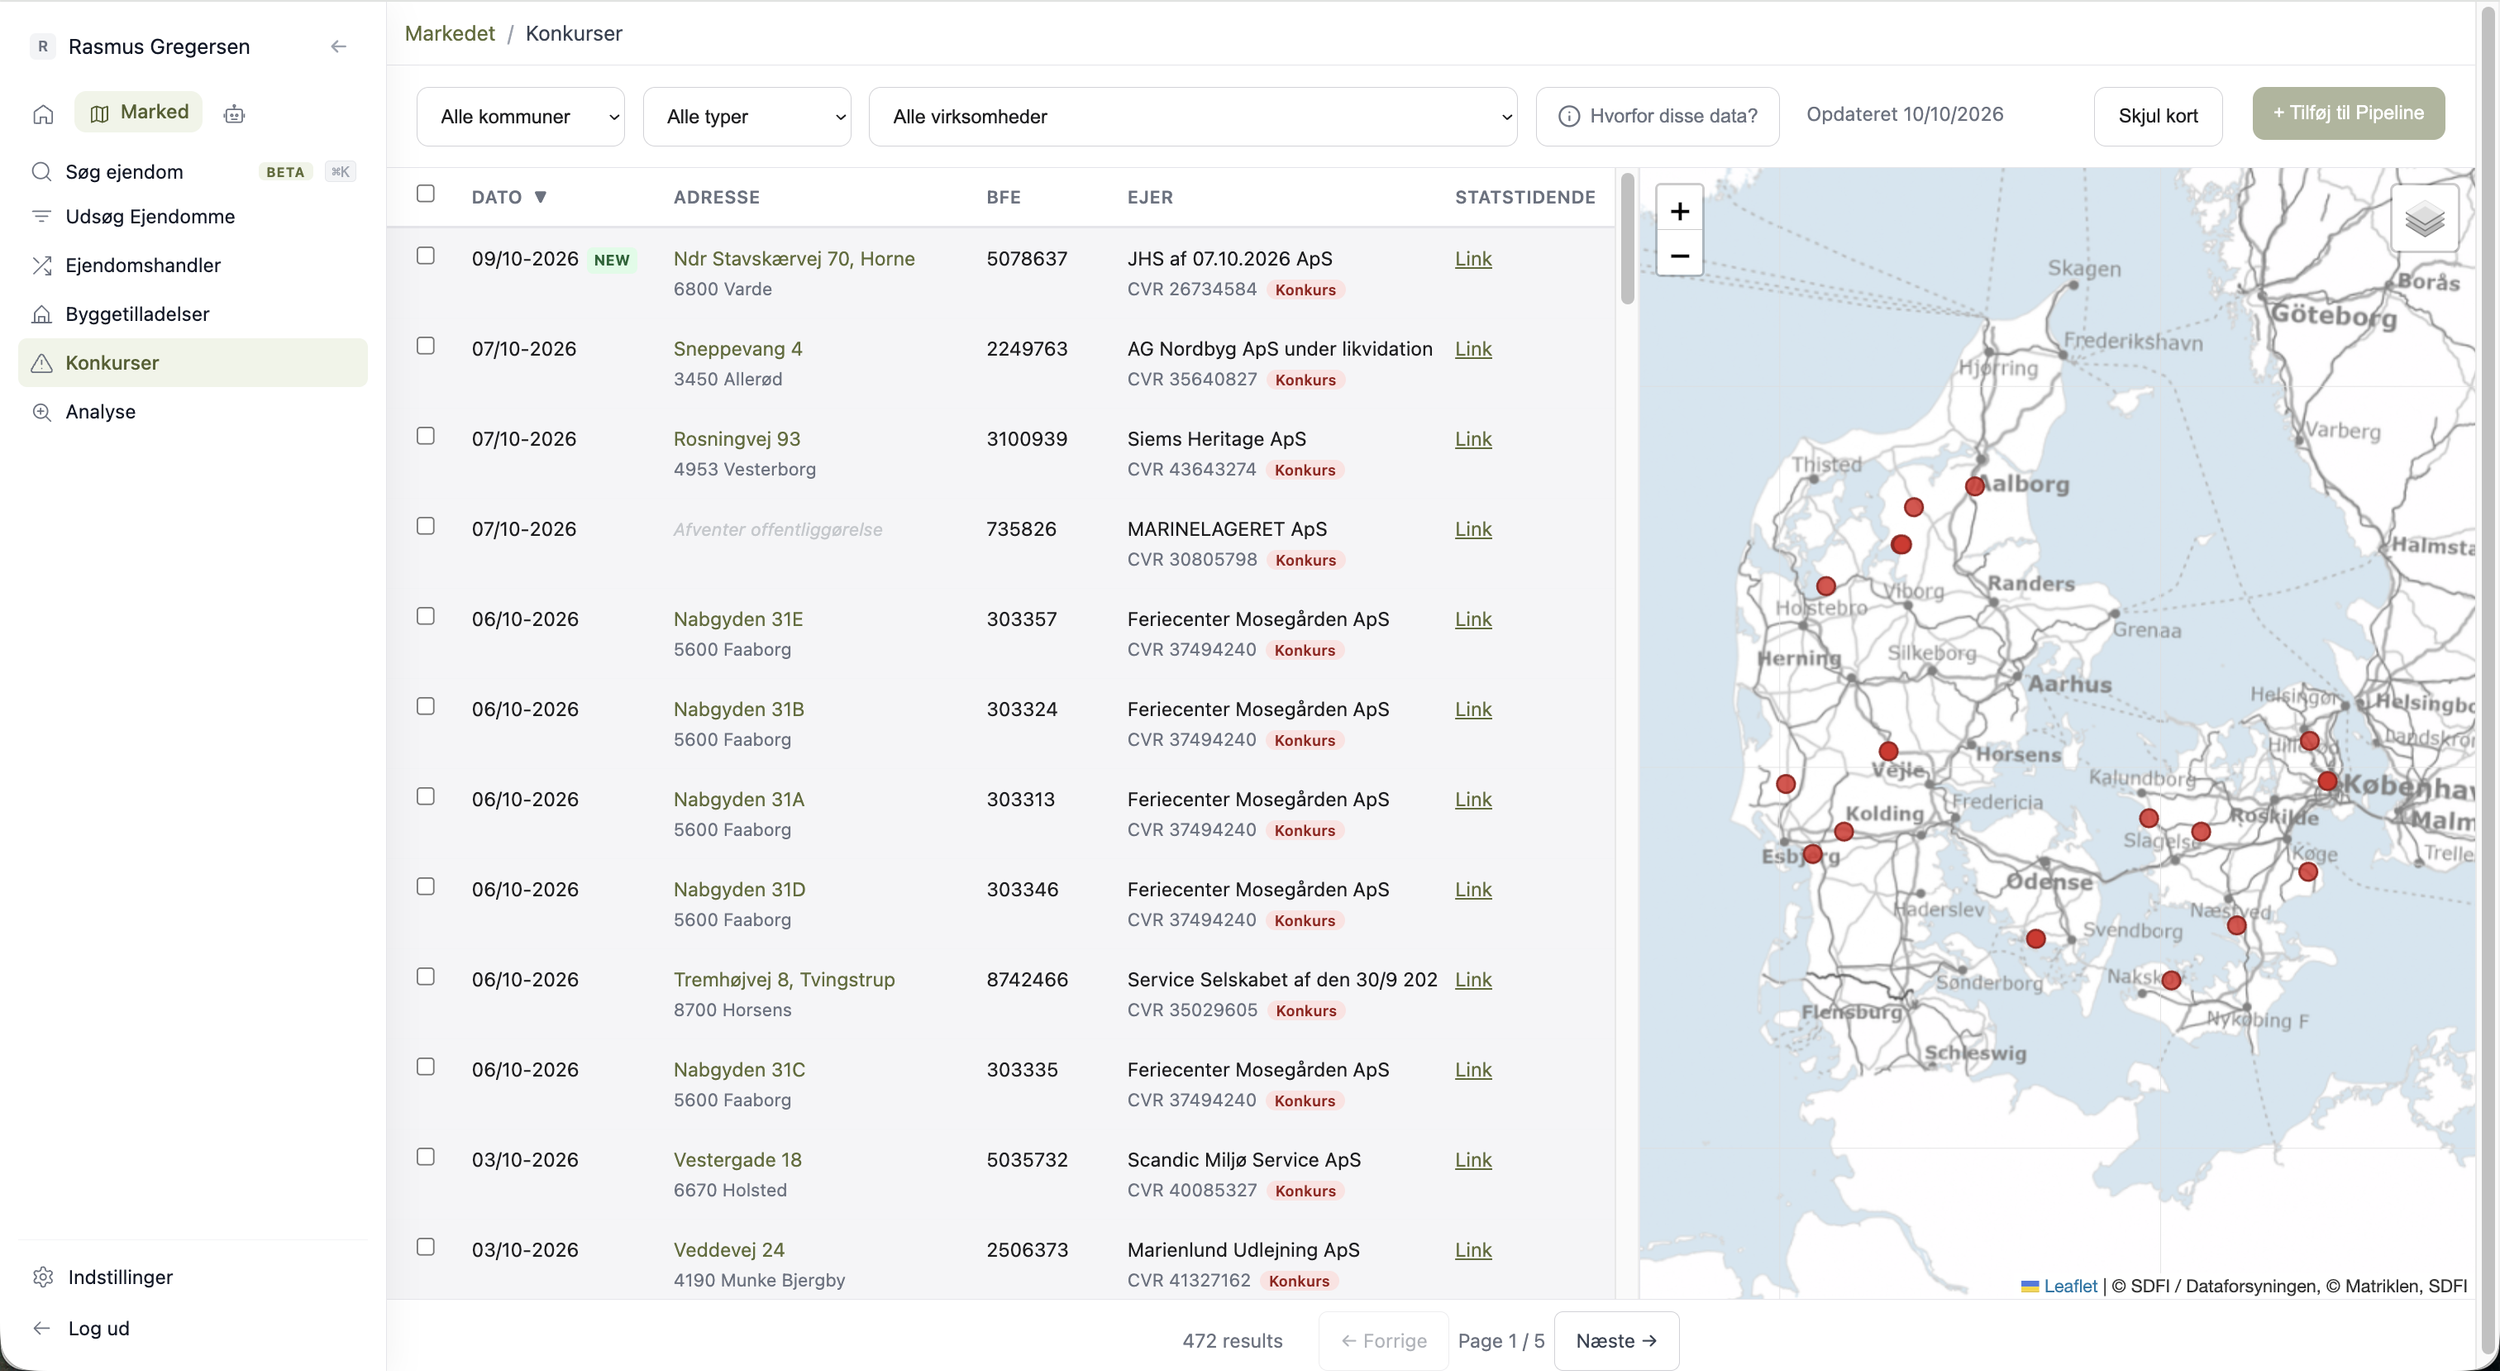
konkurstrackeren med en rekonstruktion og selskabets ejendomme på kortet
Panthaverne; Pant går forud for alt andet, og panthaver kan kræve tvangsauktion, hvor du ender med at byde mod banken i stedet for at handle med kurator. Hold desuden øje med, at ophævelse af dekret betyder, at sagen er lukket uden konkurs, så de selskaber skal ud af listen.
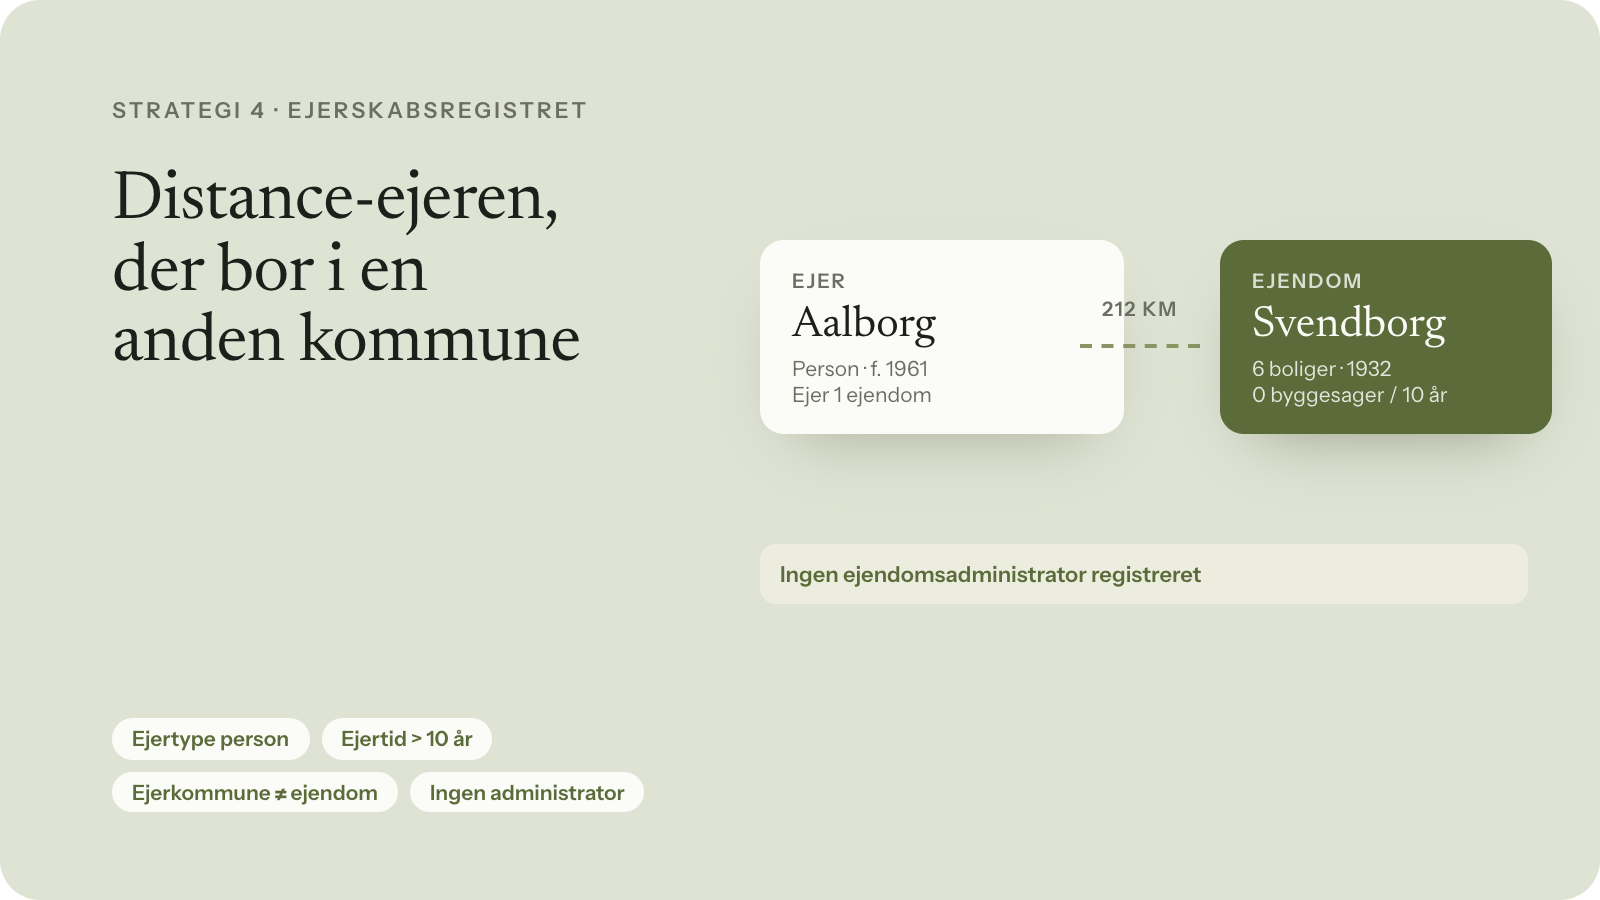
En ejer, der bor i Aalborg og ejer én enkelt udlejningsejendom i Svendborg, ser den sjældent, administrerer den dårligere end en lokal ejer ville gøre. Motivationen for at sælge er afstanden selv. Håndværkere, lejerhenvendelser og syn er besværlige at håndtere på distancen, og ejendommen er meget ofte enten en arv eller en tidligere bolig, der blev udlejet, da ejeren flyttede. Der er ingen binding til byen og ingen langsigtet plan for ejendommen.
Sådan finder jeg ejerne og ejendommene i data
Distance-ejerne finder jeg med en udsøgning i ejerskabsregistret, herunder Ejerskab med stamdata tabellen, hvor ejerens kommune er en anden end ejendommens, ejertypen er person og ejertiden er over ti år. Derefter afgrænser jeg til mit segment på anvendelse og antal enheder i BBR og beriger hver ejendom med ejerens øvrige ejendomme, så ejere med kun én ejendom i området kan skilles fra dem. Udsøgningen er gemt, så den kan køres igen, når ejerskabsdata opdateres, og nye ejere falder ind, efterhånden som de runder ti års ejertid.
Værd obs på at selskaber, der kan være registreret på revisors eller moderselskabets adresse. De ligner distance-ejere i data, men er i virkeligheden lokale.
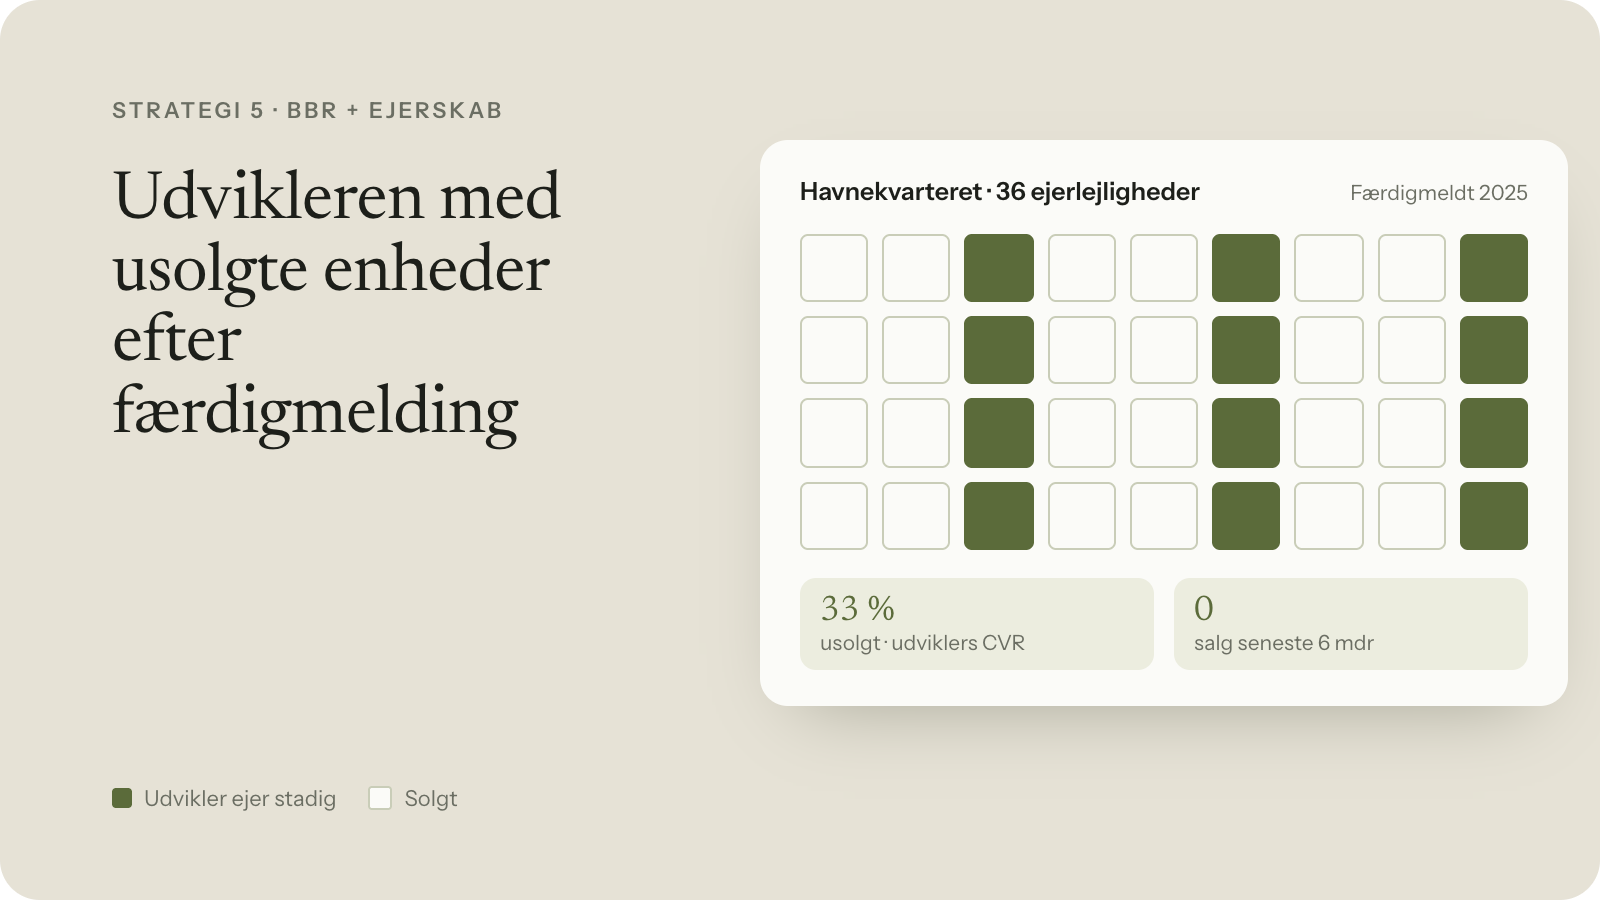
Et nybyggeri, hvor en tredjedel af lejlighederne stadig er ejet af udvikleren et år efter færdigmeldingen, er et projekt, der ramte markedet forkert, enten på pris, beliggenhed eller timing. Det er samtidig en bulk-handel, der aldrig bliver annonceret, fordi udvikleren ikke har interesse i at signalere, at projektet sælger dårligt.
Signalet findes ved at kombinere byggeår inden for de seneste 1–3 år med ejerskabsdata, der viser, at en betydelig andel af enhedernes BFE-numre stadig har udviklerens CVR-nummer som ejer. Jo længere tid der er gået siden færdigmeldingen, jo stærkere er signalet, fordi hver måned med usolgte enheder koster udvikleren som oftes ikke har interesse i at administrerer ejendomme og lejere.
Udvikleren sælger, fordi byggekreditten løber med rente, og fordi projektet skal lukkes, før garantier og egenkapital kan frigøres til det næste projekt. Tomme enheder koster hver måned i renter, ejerforeningsbidrag og drift, og en samlet handel på 5–20 enheder med rabat kan sagtens være et bedre regnestykke end atten måneders enkeltsalg til listepris.
Sådan finder jeg ejendommene i data
Jeg tager udgangspunkt i ejerlejligheder i BBR med byggeår inden for de seneste tre år og kobler dem til ejerskabsregistret, hvor ejertypen er virksomhed. Enhederne grupperes på ejerens CVR-nummer, så udviklere med mange enheder i samme bygning træder frem, og for hver bygning beregnes andelen af enheder, udvikleren stadig ejer, og hvor mange der er solgt de seneste måneder. Det er kombinationen, der er interessant: en høj andel usolgte enheder og få eller ingen salg i perioden betyder enten, at afsætningen er gået i stå, eller at udvikleren selv har planlagt at administrere ejendommen og måske ønsker at sælge den samlet som udlejningsejendom.
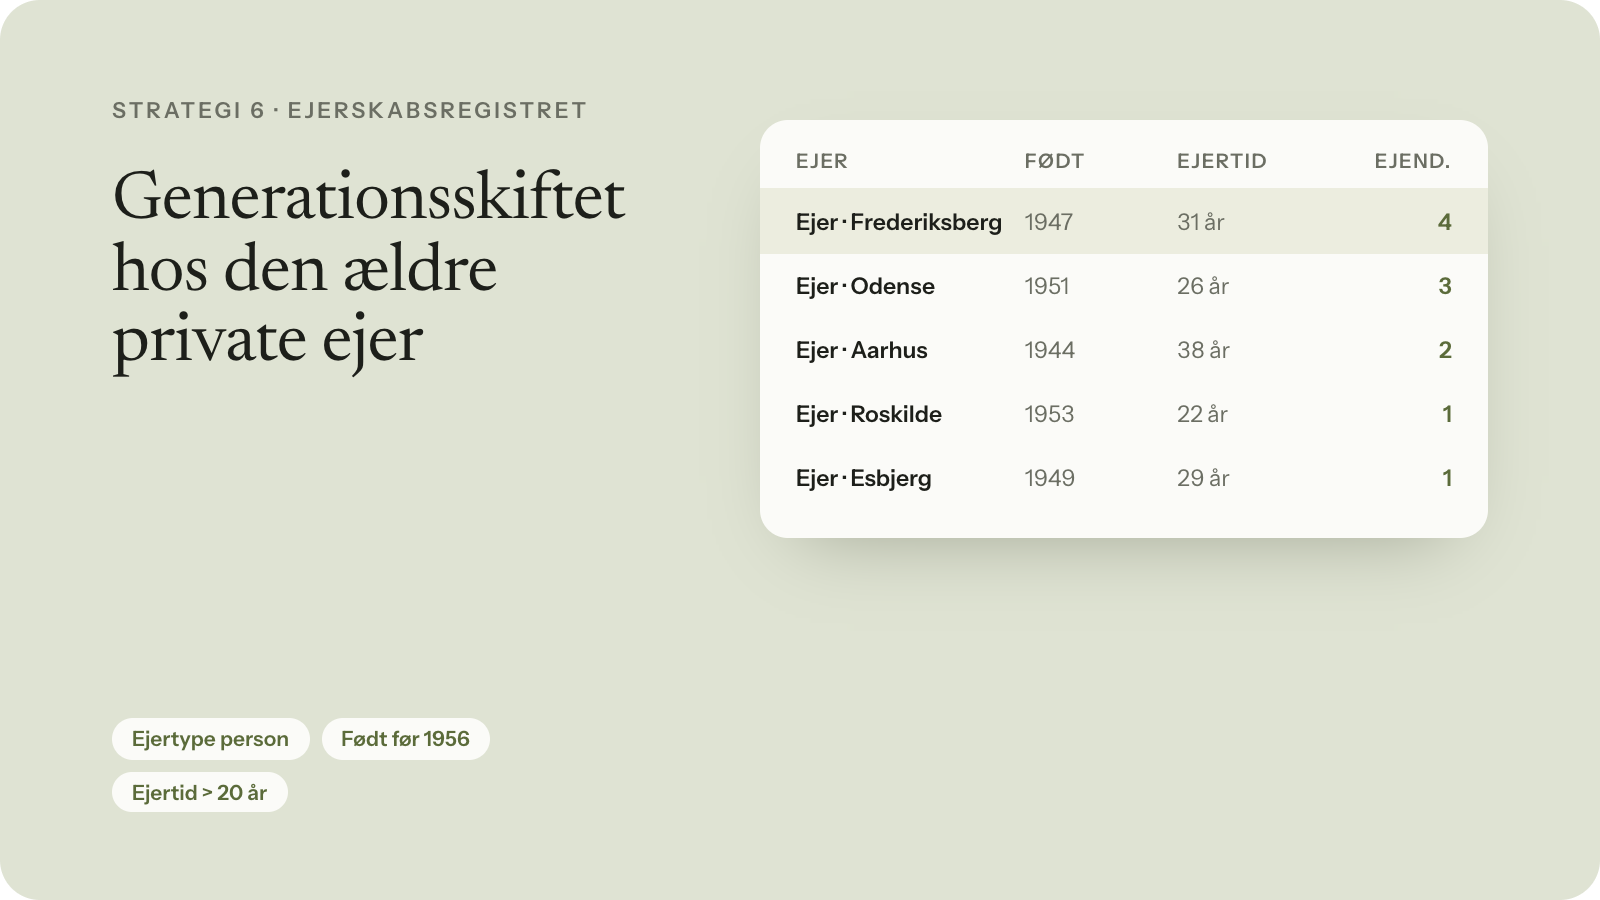
Generationsskiftet er den ældste og mest kendte opkøbs strategi, og den er stadig den med flest ejendomme i. Private ejere over 70 år med tyve års ejertid sidder på en betydelig del af de små og mellemstore udlejningsejendomme i Danmark. Konkurrencen er høj, fordi alle kender signalet, og derfor er det datadisciplinen, der afgør, hvem der kommer først til ejeren.
Signalet er ejertype person, et fødselsår før cirka 1956 og en ejertid på over tyve år. Du kan lægge ekstra vægt på ejendomme uden byggesager i ti år, fordi det tyder på et vedligeholdelsesefterslæb, og på ejendomme i en anden kommune end ejerens.
Motivationen er velkendt. Arvingerne vil ikke drive udlejning, sælger vil have ro og likviditet uden at det bliver et projekt for familien. Jeg har tidligere skrevet mere udførligt om denne strategi i artiklen Find off-market ejendomme: Sådan finder du generationsejendomme.
Strategier bygger på de samme få datakilder
Det, der går igen i alle strategier, er, at signalet opstår i kombinationen af datakilder og ikke i den enkelte kilde: ejerskab krydset med handelshistorik, BBR krydset med lokalplan. Hver for sig er oplysningerne offentligt tilgængelige for alle, men de færreste investorer har systematiseret dem, og det er den systematik, der skaber fordelen i et marked, hvor alle ellers kigger på de samme annoncer. Arbejdet kan gøres manuelt med opslag i de enkelte registre, men det er først blevet rigtig interessant, efter at jeg har sat søgningerne op, så de kører løbende, og signalerne kommer til mig i stedet for omvendt.
Har du spørgsmål til strategierne, eller arbejder du selv med andre signaler i ejendomsdata, som jeg ikke har nævnt her, så hører jeg gerne fra dig.